


Księgowość firmy w nowych rękach – jak przygotować się do przekazania?
Zmiana biura rachunkowego w Norwegii może być ważnym krokiem w rozwoju firmy, szczególnie wtedy, gdy dotychczasowa współpraca nie odpowiada już potrzebom przedsiębiorstwa. Powodem decyzji nie zawsze musi być niezadowolenie z jakości księgowości. Czasami firma rozwija się, zatrudnia pracowników, wprowadza nowe obowiązki, a dotychczasowe biuro nie jest w stanie zapewnić odpowiedniego poziomu obsługi. Niezależnie od przyczyny zmiana księgowego powinna zostać dobrze zaplanowana. Konieczne jest sprawdzenie nowego biura, zabezpieczenie dokumentacji, przekazanie dostępów oraz ustalenie, kto odpowiada za najbliższe obowiązki podatkowe i księgowe. Dzięki temu można ograniczyć ryzyko przerw w obsłudze, brakujących dokumentów oraz opóźnień w składaniu deklaracji. Gdy współpraca z księgowym przestaje odpowiadać potrzebom firmy Istnieje wiele sytuacji, w których przedsiębiorca zaczyna rozważać zmianę biura rachunkowego. Jednym z sygnałów ostrzegawczych jest regularne składanie deklaracji na ostatnią chwilę. Dotyczy to między innymi MVA-melding oraz a-melding. Jeżeli dokumenty są przygotowywane z opóźnieniem, a firma otrzymuje dodatkowe koszty związane ze zwłoką lub tvangsmulkt, warto dokładnie przeanalizować dotychczasową współpracę. Problemem może być również brak bieżącej wiedzy o sytuacji finansowej firmy. Przedsiębiorca powinien wiedzieć, jakie jest saldo na koncie, jaki wynik osiąga działalność oraz jaką kwotę należy przeznaczyć na podatek. Jeżeli uzyskanie takich informacji jest trudne albo wymaga wielokrotnego kontaktowania się z księgowym, może to oznaczać, że obsługa nie odpowiada rzeczywistym potrzebom firmy. Niepokój powinien wzbudzić także brak kontaktu. Wielodniowe oczekiwanie na odpowiedź, brak informacji podczas nieobecności jednej osoby lub sytuacja, w której wszystkie sprawy firmy zostają wstrzymane z powodu urlopu księgowego, mogą poważnie utrudniać prowadzenie działalności. Kolejnym powodem zmiany mogą być rosnące faktury, którym nie towarzyszy dodatkowe wsparcie ani doradztwo. Warto również rozważyć zmianę wtedy, gdy firma się rozwija, zatrudnia pracowników, zaczyna rozliczać wynagrodzenia lub musi uwzględnić obowiązki związane z OTP, a dotychczasowe biuro nie nadąża za nowymi wymaganiami. Bezpieczeństwo przejęcia zaczyna się od właściwego wyboru Przed rozpoczęciem współpracy z nowym biurem rachunkowym należy sprawdzić, czy posiada ono odpowiednie uprawnienia. W Norwegii regnskapsfører oraz regnskapsforetak muszą posiadać zezwolenie wydane przez Finanstilsynet. Weryfikacji można dokonać w publicznym rejestrze virksomhetsregister. Wyszukiwanie jest możliwe między innymi na podstawie nazwy firmy lub numeru organizacyjnego. Jeżeli biuro nie znajduje się w rejestrze, nie ma prawa do wykonywania księgowości na zlecenie. Znaczenie ma również obowiązująca regulacja prawna. Regnskapsførerloven, czyli ustawa nr 90 z 16 grudnia 2022 roku, obowiązuje od 1 stycznia 2023 roku i zastąpiła wcześniejszą ustawę z 1993 roku. Przedsiębiorca powinien upewnić się, że wybrane biuro działa zgodnie z obowiązującymi przepisami i posiada wymagane uprawnienia. Przed podpisaniem umowy warto również ustalić zakres obsługi, sposób kontaktu, terminy przekazywania dokumentów, odpowiedzialność za deklaracje oraz zasady przekazania dokumentacji w przypadku zakończenia współpracy. Takie ustalenia mogą ułatwić późniejsze przejęcie księgowości i ograniczyć ryzyko nieporozumień. Historia firmy musi trafić do nowej księgowości Jednym z najważniejszych etapów zmiany biura rachunkowego jest przekazanie dokumentacji. Materiał księgowy należy do klienta. Standard GRFS, czyli god regnskapsføringsskikk, wskazuje na obowiązek zwrotu materiału na żądanie klienta lub zgodnie z zawartą umową. GRFS nie reguluje jednak tilbakeholdsrett, czyli prawa zatrzymania dokumentacji. Biuro rachunkowe nie powinno powoływać się na ten standard jako podstawę do zatrzymywania danych klienta z powodu niezapłaconej faktury. Ewentualny spór dotyczący płatności powinien być rozwiązywany osobno, na przykład poprzez wystawioną fakturę lub postępowanie windykacyjne, a nie przez blokowanie dokumentacji księgowej. Do nowego biura warto przekazać możliwie pełną historię księgowości. Szczególnie przydatny może być eksport SAF-T, czyli SAF-T Financial. Skatteetaten może wymagać tego pliku od firm prowadzących elektroniczną księgowość. Zawiera on między innymi plan kont, zapisy księgowe oraz salda. Dzięki temu nowe biuro może mieć możliwość wczytania historii księgowej bez konieczności ręcznego przepisywania wszystkich danych. Przekazaniu powinny podlegać również: Dane księgowe Eksport SAF-T zawierający plan kont, zapisy księgowe i salda. Dokumentacja źródłowa Faktury sprzedaży i kosztowe, wyciągi bankowe, umowy oraz dokumenty płacowe. Salda otwarcia Åpningsbalanse, w tym saldo banku, należności, zobowiązania, MVA i konta płacowe. Ostatnie rozliczenia Ostatni årsregnskap, ostatnie MVA-melding i a-melding oraz rozliczenia podatkowe, jeśli dotyczą firmy. Dostępy do systemów Dostępy do programu księgowego, systemu kadrowo-płacowego, bankowości i ewentualnych integracji. Zgodnie z Bokføringsloven podstawowa dokumentacja księgowa powinna być przechowywana przez pięć lat po zakończeniu roku obrotowego. W przypadku części dokumentacji uzupełniającej okres ten wynosi trzy i pół roku. Dlatego przy zmianie biura należy zadbać nie tylko o dokumenty z bieżącego roku, ale również o materiały z wcześniejszych okresów, które nadal podlegają obowiązkowi przechowywania. Ważne jest także przekazanie prawidłowych sald otwarcia. Nowe biuro powinno otrzymać informacje pozwalające odtworzyć aktualną sytuację firmy, w tym dane dotyczące rachunków bankowych, należności, zobowiązań, podatku VAT oraz rozliczeń wynagrodzeń. Najbezpieczniej nie kończyć współpracy ze starym biurem, dopóki nowe biuro nie potwierdzi, że otrzymało kompletną dokumentację i ma możliwość rozpoczęcia pracy. Pozwala to uniknąć sytuacji, w której firma zostaje bez dostępu do ważnych danych lub bez osoby odpowiedzialnej za bieżące rozliczenia. Zmiana biura nie zatrzymuje obowiązków przedsiębiorcy Zmiana księgowego nie oznacza zawieszenia obowiązków wobec norweskich urzędów. Nawet jeżeli przedsiębiorca jest w trakcie przekazywania dokumentów, terminy składania deklaracji nadal obowiązują. Szczególne znaczenie ma dostęp do Altinn. Bez odpowiednich uprawnień nowe biuro nie będzie mogło złożyć między innymi MVA-melding ani a-melding. Urzędy nie przesuwają automatycznie terminów tylko dlatego, że firma zmienia księgowego. Dlatego dostęp należy przygotować odpowiednio wcześnie, równolegle z przekazywaniem dokumentacji. Co istotne, w 2026 roku zmienił się sposób nadawania uprawnień w Altinn. Dotychczasowy model oparty na rolach, takich jak Regnskapsmedarbeider, jest wycofywany. Od 19 czerwca 2026 roku uprawnień nie nadaje się już za pomocą tych ról. Dostęp jest przyznawany przez pakiety dostępu, czyli tilgangspakker, oraz zarządzanie dostępami w nowym Altinn. Nowe biuro rachunkowe powinno przeprowadzić klienta przez proces nadawania uprawnień i wskazać, jakie dostępy są konieczne do prawidłowej obsługi. Po zakończeniu przejęcia warto również pamiętać o odebraniu uprawnień poprzedniemu biuru. Przed zmianą należy ustalić, kto złoży najbliższą deklarację MVA-melding. Standardowo norweska deklaracja VAT składana jest za sześć dwumiesięcznych okresów rozliczeniowych. Termin przypada zwykle miesiąc i dziesięć dni po zakończeniu danego okresu. Przykładowo MVA-melding za styczeń i luty należy standardowo złożyć do 10 kwietnia. Wyjątkiem jest okres maj–czerwiec, dla którego termin przypada na 31 sierpnia. Równie istotny jest a-melding, składany co miesiąc do 5. dnia następnego miesiąca. Jeżeli termin przypada w weekend lub święto, deklarację należy złożyć w pierwszy dzień roboczy. W przypadku firm zatrudniających pracowników nie

Norweski podatek od towarów i usług – raportowanie VAT dla usług zdalnych
Przedsiębiorcy prowadzący działalność w Norwegii często korzystają z usług zagranicznych dostawców, takich jak reklamy internetowe, hosting, oprogramowanie czy usługi doradcze. W wielu przypadkach nawet firmy, które nie są zarejestrowane do VAT (MVA), mają obowiązek rozliczenia norweskiego podatku VAT od takich zakupów. Jakie usługi podlegają obowiązkowi rozliczenia? Przepisy dotyczą tzw. usług zdalnych (fjernleverbare tjenester), czyli usług, które mogą być świadczone bez fizycznej obecności wykonawcy. Do najczęściej spotykanych należą: reklamy internetowe, hosting i serwery, domeny internetowe, oprogramowanie i licencje, usługi chmurowe, tworzenie stron internetowych, usługi doradcze i konsultingowe, usługi księgowe oraz inne usługi świadczone online. Źródło: Skatteetaten – Merverdiavgift på tjenester virksomheten har kjøpt fra utlandet oraz Merverdiavgiftssatser for fjernleverbare tjenester kjøpt fra utlandet. Kto ma obowiązek zapłaty VAT? Jeżeli firma nie jest zarejestrowana w Merverdiavgiftsregisteret lub prowadzi działalność zwolnioną z VAT, a kupuje usługi zdalne od zagranicznych kontrahentów, może być zobowiązana do rozliczenia podatku VAT w Norwegii. Obowiązek powstaje po przekroczeniu 2 000 NOK (bez VAT) łącznej wartości zakupionych usług w danym kwartale. Wówczas przedsiębiorca powinien obliczyć i zapłacić norweski VAT zgodnie z zasadą odwrotnego obciążenia (omvendt avgiftsplikt). Źródło: Altinn – Rapportering og betaling av mva. Jak zgłosić zakup usług z zagranicy? Firmy niezarejestrowane do VAT składają deklarację MVA dla omvendt avgiftsplikt (dawniej RF-0005) za pośrednictwem systemu Altinn. Deklarację składa się raz na kwartał. Źródło: Altinn – Mva-melding (tidligere RF-0005). Terminy składania deklaracji Deklarację należy złożyć do: – 10 maja – za I kwartał, – 10 sierpnia – za II kwartał, – 10 listopada – za III kwartał, – 10 lutego – za IV kwartał. Źródło: Altinn – Rapportering og betaling av mva. O czym warto pamiętać? Wiele firm nie zdaje sobie sprawy, że zakup reklamy, hostingu, licencji czy oprogramowania od zagranicznego dostawcy może powodować obowiązek rozliczenia VAT w Norwegii, nawet jeśli przedsiębiorstwo nie jest zarejestrowane jako podatnik VAT. Dlatego warto na bieżąco monitorować zakupy usług z zagranicy, aby uniknąć zaległości podatkowych i ewentualnych odsetek. Skontaktuj się z nami i działaj bezpiecznie na norweskim rynku. TOPNOR REGNSKAP AS – księgowość i wsparcie dla firm w Norwegii +47 939 82 173 post@topnor.no
Norweska gastronomia od kuchni — co musisz wiedzieć przed otwarciem restauracji
Restauracja w Norwegii Temat Najważniejsze informacje Forma działalności Najczęściej wybierana forma to AS (spółka z o.o.), ponieważ ogranicza odpowiedzialność właściciela. Rejestracja firmy Rejestracja odbywa się online przez Altinn poprzez formularz Samordnet registermelding. Mattilsynet Każda restauracja musi zostać zgłoszona do urzędu Mattilsynet przed rozpoczęciem działalności. IK-mat Obowiązkowy system procedur higienicznych i bezpieczeństwa żywności. Smilefjes Wyniki kontroli sanitarnej są publiczne i wpływają na reputację restauracji. Serveringsbevilling Licencja wymagana do legalnego prowadzenia restauracji. Skjenkebevilling Dodatkowe pozwolenie wymagane przy sprzedaży alkoholu. POS i VAT System kasowy musi być zatwierdzony przez Skatteetaten i poprawnie rozliczać VAT. Stawki VAT 25% jedzenie na miejscu, 15% na wynos, 25% alkohol. Koszty pracowników Obowiązkowe są feriepenge, AG-A, OTP i ubezpieczenie Yrkesskade. A-melding Pracodawca musi regularnie raportować wynagrodzenia i podatki. Budżet startowy Mały lokal zwykle wymaga od 150 do 300 tys. NOK. Marketing Kluczowe są opinie Google, media społecznościowe i aplikacje dostawcze. Najważniejsze Sukces zależy od zgodności z przepisami, jakości i organizacji działalności. Norwegia od lat przyciąga przedsiębiorców z branży gastronomicznej. Klienci są przyzwyczajeni do wysokich cen, chętnie płacą za dobrą jakość i coraz częściej szukają nowych konceptów kulinarnych. Jednocześnie otwarcie restauracji w tym kraju wymaga znacznie więcej niż dobrego menu i odpowiedniej lokalizacji. Norweski system jest uporządkowany, ale bardzo rygorystyczny — szczególnie wobec gastronomii. W praktyce oznacza to, że zanim podasz pierwszą kawę czy wydasz pierwszy obiad, musisz przejść przez szereg formalności, zdobyć odpowiednie pozwolenia, wdrożyć procedury sanitarne i poprawnie przygotować firmę pod względem podatkowym oraz kadrowym. Wielu przedsiębiorców dowiaduje się o tym dopiero wtedy, gdy pojawiają się pierwsze kontrole albo kary administracyjne. Dlatego warto dobrze przygotować się jeszcze przed startem. Najważniejszą decyzją na początku jest wybór formy działalności. W teorii restaurację można prowadzić zarówno jako ENK, czyli jednoosobową działalność gospodarczą, jak i AS — odpowiednik spółki z ograniczoną odpowiedzialnością. W praktyce większość gastronomii w Norwegii działa jednak jako AS i nie dzieje się to przypadkiem. Restauracja to biznes z dużym ryzykiem, wysokimi kosztami stałymi i odpowiedzialnością wobec klientów, pracowników oraz urzędów. Przy ENK przedsiębiorca odpowiada całym prywatnym majątkiem za zobowiązania firmy. Jeśli pojawią się długi, problemy podatkowe albo roszczenia, odpowiedzialność nie kończy się na firmie. W przypadku AS ryzyko jest ograniczone do majątku spółki, dlatego taka forma jest zdecydowanie bezpieczniejsza. Dodatkowo banki, wynajmujący lokale i dostawcy znacznie lepiej postrzegają restauracje prowadzone w formie AS. Po wyborze formy działalności przychodzi czas na rejestrację firmy. Cały proces odbywa się online przez Altinn, gdzie składa się formularz Samordnet registermelding i wybiera odpowiedni kod branżowy związany z gastronomią. Po zatwierdzeniu działalności konieczne jest otwarcie firmowego konta bankowego, ponieważ bez niego trudno przejść do kolejnych etapów związanych z licencjami i rozliczeniami. Wiele osób skupia się wyłącznie na wystroju lokalu czy kuchni, tymczasem fundamentem każdej restauracji w Norwegii jest Mattilsynet — norweski urząd odpowiedzialny za bezpieczeństwo żywności. To właśnie tam należy zgłosić działalność jeszcze przed rozpoczęciem sprzedaży. Restauracja musi również wdrożyć system IK-mat, czyli zestaw procedur dotyczących higieny i bezpieczeństwa żywności. Nie chodzi tutaj o formalność „na papierze”, ale o codzienne funkcjonowanie lokalu. System obejmuje między innymi kontrolę temperatur w lodówkach, dokumentowanie sprzątania, procedury dezynfekcji, rejestr dostaw oraz działania związane z ochroną przed szkodnikami. Podczas kontroli Mattilsynet ocenia standard lokalu, a wynik trafia do publicznego systemu Smilefjes. Klienci widzą tę ocenę zarówno na miejscu, jak i online, dlatego negatywny wynik bardzo szybko odbija się na reputacji restauracji. Kolejnym kluczowym etapem są pozwolenia związane z prowadzeniem lokalu gastronomicznego. Bez Serveringsbevilling restauracja nie może legalnie obsługiwać gości. Aby uzyskać tę licencję, osoba zarządzająca lokalem musi zdać egzamin Etablererprøve sprawdzający wiedzę z zakresu prowadzenia działalności gastronomicznej. Gmina analizuje również historię podatkową przedsiębiorcy oraz kwestie związane z niekaralnością. Jeżeli restauracja ma sprzedawać alkohol, konieczne jest dodatkowe pozwolenie — Skjenkebevilling. W tym przypadku trzeba zdać osobny egzamin dotyczący przepisów alkoholowych, wyznaczyć osobę odpowiedzialną za sprzedaż alkoholu oraz przygotować procedury kontroli wieku klientów i zasad obsługi gości pod wpływem alkoholu. Warto pamiętać, że uprawnienia są przypisane do konkretnych osób. Jeśli wyznaczony kierownik odejdzie z pracy, firma musi natychmiast zgłosić nowego. Jednym z najczęściej bagatelizowanych tematów jest system kasowy. Norwegia bardzo rygorystycznie podchodzi do ewidencji sprzedaży, dlatego restauracja musi korzystać z systemu POS zatwierdzonego przez Skatteetaten. Nie można używać przypadkowych kas ani prostych rozwiązań sprowadzanych z zagranicy. System musi poprawnie raportować sprzedaż i prawidłowo rozdzielać stawki VAT. To szczególnie istotne w gastronomii, ponieważ obowiązują tutaj różne stawki podatku. Jedzenie spożywane na miejscu objęte jest stawką 25%, natomiast jedzenie na wynos korzysta ze stawki 15%. Alkohol zawsze podlega stawce 25%. W praktyce oznacza to, że nawet błędnie wbity typ zamówienia może powodować problemy w raportach podatkowych. Wiele restauracji popełnia błędy właśnie na tym etapie. Norweska gastronomia to również wysokie koszty zatrudnienia. Przedsiębiorcy często patrzą wyłącznie na stawkę godzinową pracownika, zapominając o dodatkowych obowiązkach. Do wynagrodzenia brutto trzeba doliczyć feriepenge, czyli środki urlopowe, składkę pracodawcy AG-A, obowiązkową emeryturę OTP oraz ubezpieczenie wypadkowe Yrkesskade. Dodatkowo każdy pracodawca musi regularnie wysyłać raporty A-melding dotyczące wynagrodzeń i podatków pracowników. Norweski system działa automatycznie — spóźnienia lub błędy mogą bardzo szybko skutkować karami finansowymi. Koszty otwarcia restauracji zależą oczywiście od standardu i lokalizacji, jednak nawet niewielki lokal gastronomiczny wymaga zwykle budżetu rzędu 150–300 tysięcy NOK. W przypadku pełnowymiarowej restauracji kwoty rosną znacznie wyżej. Najwięcej środków pochłania najczęściej kaucja za lokal, wyposażenie kuchni, pierwsze zatowarowanie oraz legalny system POS. Wielu przedsiębiorców popełnia błąd, inwestując cały kapitał w remont i wykończenie wnętrza, zapominając o rezerwie finansowej na pierwsze miesiące działalności. Kiedy restauracja jest już gotowa do otwarcia, ogromne znaczenie ma marketing. Mimo wszystko najważniejsza pozostaje reputacja. W Norwegii opinie rozchodzą się szybko, szczególnie w mniejszych miejscowościach. Dobra jakość jedzenia i profesjonalna obsługa potrafią stać się najlepszą reklamą restauracji. Otwarcie restauracji w Norwegii może być bardzo dobrym biznesem, ale sukces zależy nie tylko od kuchni czy pomysłu na lokal. Równie ważne są formalności, poprawne rozliczenia, zgodność z przepisami i odpowiednie przygotowanie całej działalności od strony organizacyjnej. Przedsiębiorcy, którzy zadbają o te elementy już na starcie, znacznie łatwiej przechodzą przez pierwsze miesiące prowadzenia restauracji i unikają kosztownych problemów z urzędami. Stawiamy na indywidualne podejście, sprawną komunikację oraz praktyczne rozwiązania dopasowane do potrzeb przedsiębiorców. Pomagamy nie tylko w realizacji obowiązków księgowych,
SØKE OM UTSETTELSE – dodatkowy czas na rozliczenie firmy
W Norwegii każdy przedsiębiorca ma obowiązek złożyć zeznanie podatkowe (Skattemelding) do Urzędu Podatkowego. Obowiązek ten dotyczy zarówno jednoosobowych działalności gospodarczych, jak i spółek. Brak złożenia zeznania w terminie może skutkować nałożeniem kar administracyjnych, odsetek oraz oszacowaniem podatku przez urząd na podstawie dostępnych informacji. Dlatego ważne jest pamiętanie o corocznym rozliczeniu podatkowym. Termin rozliczeń rocznych dla przedsiębiorców upływa 31 maja. Istnieje jednak możliwość uzyskania dodatkowego czasu na złożenie deklaracji. Jeśli wiesz, że nie zdążysz z rozliczeniem swojej firmy, możesz wnioskować o wydłużenie terminu dostarczenia zeznania rocznego o 30 dni – z 31 maja do 30 czerwca. Termin składania wniosków o odroczenie upływa 31 maja każdego roku. Aby uzyskać przedłużenie terminu, należy złożyć formularz Skjema RF-1114. Ważne jest, aby dokładnie wypełnić formularz i podać uzasadniony powód odroczenia. Najczęstsze przyczyny to potrzeba dodatkowego czasu na zebranie dokumentów, oczekiwanie na informacje od osób trzecich lub inne nieprzewidziane okoliczności uniemożliwiające terminowe złożenie zeznania podatkowego. Należy pamiętać o obowiązujących terminach, ponieważ brak dopełnienia obowiązków może skutkować grzywnami lub innymi sankcjami. TOPNOR REGNSKAP ASTwoje polskie autoryzowane biuro rachunkowe w Norwegii+47 939 82 173post@topnor.no
Enkeltpersonforetak – start własnej działalności w Norwegii
Altinn – rejestracja firmy Kliknij tutaj, aby zarejestrować działalność i znaleźć oficjalne informacje o ENK w Norwegii. Brønnøysundregistrene Sprawdź dane firmy, rejestrację oraz informacje o numerze organizacyjnym. Skatteetaten – podatki i VAT Znajdziesz tu informacje o podatkach, rozliczeniach oraz rejestracji VAT (MVA). NAV – świadczenia socjalne Sprawdź zasady dotyczące zasiłku chorobowego i świadczeń dla przedsiębiorców. Topnor Regnskap AS Poznaj nasze biuro i sprawdź, jak możemy pomóc w prowadzeniu Twojej firmy w Norwegii. Rozpoczęcie własnej działalności w Norwegii dla wielu osób wydaje się skomplikowane, jednak w praktyce najprostsza forma firmy — Enkeltpersonforetak (ENK) — pozwala stosunkowo szybko rozpocząć pracę na własny rachunek. To odpowiednik jednoosobowej działalności gospodarczej, który cieszy się dużą popularnością szczególnie wśród osób pracujących w budowlance, usługach, transporcie czy jako freelancerzy. Największą zaletą ENK jest niewielka ilość formalności, brak wymogu posiadania kapitału zakładowego oraz możliwość rejestracji całkowicie online. W przypadku Enkeltpersonforetak właściciel i firma są traktowani jako jeden podmiot, co oznacza, że przedsiębiorca odpowiada za zobowiązania firmy własnym majątkiem. Z jednej strony daje to prostsze rozliczenia i łatwiejsze prowadzenie biznesu, z drugiej jednak warto mieć świadomość odpowiedzialności finansowej związanej z prowadzeniem działalności. Sama rejestracja firmy odbywa się przez portal Altinn oraz Brønnøysundregistrene. Przed wysłaniem zgłoszenia warto wcześniej przygotować podstawowe informacje dotyczące działalności: – nazwę firmy (musi zawierać nazwisko właściciela),– adres prowadzenia działalności,– opis usług lub rodzaju działalności,– dane właściciela firmy. Po zaakceptowaniu wniosku przedsiębiorca otrzymuje numer organizacyjny potrzebny do legalnego prowadzenia firmy. Cały proces zwykle trwa od kilku dni do maksymalnie dwóch tygodni. Dużym plusem prowadzenia ENK są uproszczone kwestie administracyjne, jednak przedsiębiorca musi pamiętać o obowiązkach podatkowych. Dochód firmy rozliczany jest jako dochód prywatny właściciela i podlega opodatkowaniu według norweskiej skali podatkowej. Każdego roku należy złożyć skattemelding, czyli roczne rozliczenie podatkowe. Termin złożenia deklaracji upływa 31 maja. W Norwegii właściciel firmy sam odpowiada również za opłacanie zaliczek na podatek dochodowy, czyli forskuddsskatt. Zaliczki płaci się cztery razy w roku: – 15 marca,– 15 czerwca,– 15 września,– 15 grudnia. Wysokość zaliczek można na bieżąco zmieniać, jeśli sytuacja finansowa firmy ulegnie zmianie. Dzięki temu łatwiej uniknąć dużych dopłat podatku po zakończeniu roku. Bardzo ważnym obowiązkiem przedsiębiorcy jest także kontrolowanie limitu VAT. Jeżeli obrót firmy przekroczy 50 000 NOK w ciągu 12 miesięcy, działalność musi zostać zarejestrowana jako płatnik MVA, czyli norweskiego VAT-u. Od tego momentu przedsiębiorca dolicza VAT do faktur oraz regularnie składa deklaracje podatkowe. Rozliczenia VAT odbywają się co dwa miesiące, a najważniejsze terminy to: – 10 kwietnia,– 10 czerwca,– 31 sierpnia,– 10 października,– 10 grudnia,– 10 lutego. Prowadząc ENK warto pamiętać również o kwestiach związanych z ubezpieczeniem i świadczeniami socjalnymi. Właściciele jednoosobowych działalności nie mają identycznych praw jak pracownicy zatrudnieni na etacie. Dotyczy to między innymi zasiłku chorobowego. Standardowo właściciel ENK otrzymuje zasiłek chorobowy od 17 dnia choroby. Świadczenie wynosi zwykle 80% podstawy dochodu obliczanej na podstawie wcześniejszych rozliczeń podatkowych. Z tego powodu wiele osób decyduje się na wykupienie dodatkowego ubezpieczenia w NAV lub prywatnej firmie ubezpieczeniowej. Równie istotna jest księgowość i dokumentacja firmy. Nawet niewielka działalność ma obowiązek przechowywania faktur, dokumentowania kosztów i prowadzenia ewidencji przychodów. Dobrze prowadzona dokumentacja jest niezwykle ważna zarówno podczas rozliczenia podatkowego, jak i ewentualnej kontroli ze strony urzędu skarbowego. Wielu przedsiębiorców korzysta więc z pomocy księgowych lub programów księgowych, które ułatwiają codzienne obowiązki. Enkeltpersonforetak może również zatrudniać pracowników, jednak wiąże się to z dodatkowymi obowiązkami pracodawcy: – zgłoszeniem firmy jako pracodawcy,– podpisywaniem umów o pracę,– składaniem raportów a-melding,– odprowadzaniem składek i zaliczek podatkowych,– wykupieniem obowiązkowego ubezpieczenia od wypadków przy pracy. Warto pamiętać, że w ramach ENK nie można zatrudniać swojego współmałżonka. Jeżeli firma przestaje działać, działalność należy oficjalnie zamknąć poprzez portal Altinn. Przed zakończeniem działalności trzeba jednak rozliczyć wszystkie podatki, VAT oraz ewentualne zaległości wobec urzędów. Enkeltpersonforetak to rozwiązanie, które pozwala stosunkowo łatwo rozpocząć własny biznes w Norwegii. Mimo prostoty tej formy działalności warto od początku pilnować terminów podatkowych, prowadzić dokumentację i dbać o kwestie formalne. Dzięki temu firma może rozwijać się bezpiecznie i bez niepotrzebnych problemów administracyjnych. Przydatne informacje i pomoc dla przedsiębiorców w Norwegii Osoby planujące założenie Enkeltpersonforetak w Norwegii mogą większość formalności załatwić online. Najważniejszym miejscem dla przedsiębiorcy jest portal Altinn, gdzie odbywa się rejestracja działalności oraz składanie wielu dokumentów urzędowych związanych z prowadzeniem firmy. W sprawach dotyczących podatków, VAT-u oraz zaliczek na podatek dochodowy warto regularnie korzystać ze strony Skatteetaten. Znajdziesz tam informacje dotyczące rejestracji firmy jako płatnika MVA, terminów rozliczeń oraz możliwości zmiany wysokości zaliczek na podatek dochodowy (Forskuddsskatt). Korzystanie z oficjalnych stron urzędowych pozwala na bieżąco śledzić aktualne przepisy oraz uniknąć wielu błędów podczas prowadzenia działalności gospodarczej w Norwegii. Potrzebujesz wsparcia przy prowadzeniu firmy w Norwegii? W naszym biurze pomagamy przedsiębiorcom w bezpiecznym i sprawnym prowadzeniu działalności gospodarczej w Norwegii. Wspieramy zarówno osoby rozpoczynające działalność typu Enkeltpersonforetak, jak i firmy, które potrzebują stałej obsługi księgowej oraz pomocy w kontaktach z norweskimi urzędami. Stawiamy na indywidualne podejście, przejrzystą komunikację oraz praktyczne rozwiązania dopasowane do realnych potrzeb przedsiębiorców działających na norweskim rynku. Pomagamy w kwestiach związanych z księgowością, podatkami, VAT, rozliczeniami pracowników oraz codziennym prowadzeniem firmy, tak aby nasi klienci mogli skupić się na rozwijaniu swojego biznesu. Jeśli planujesz założyć firmę w Norwegii lub szukasz sprawdzonego wsparcia księgowego — zapraszamy do kontaktu. Topnor Regnskap AS – polskie autoryzowane biuro rachunkowe w Norwegii post@topnor.no +47 939 82 173 www.topnor.no
Dywidenda w norweskiej spółce – czym jest i jak działa?
W norweskiej spółce typu AS wypłata środków dla udziałowców może nastąpić m.in. w formie dywidendy, jednak nie jest to automatyczne uprawnienie. Każdorazowo decyzję w tym zakresie podejmuje walne zgromadzenie (generalforsamling), a całość musi być zgodna z przepisami Aksjeloven. Oznacza to, że nawet jeśli spółka osiąga zysk, wypłata nie zawsze będzie możliwa. Kluczowe znaczenie ma sytuacja finansowa przedsiębiorstwa. Dywidenda może zostać wypłacona wyłącznie z kapitału, który może być przeznaczony do podziału (utdelbart egenkapital). Zarząd ma obowiązek ocenić, czy po takiej wypłacie spółka nadal będzie posiadała wystarczający i bezpieczny poziom kapitału własnego (tzw. wymóg „forsvarlig egenkapital”). Dodatkowo, choć minimalny kapitał zakładowy dla spółki AS wynosi 30 000 NOK, sama jego wysokość nie przesądza o możliwości wypłaty – liczy się ogólna kondycja finansowa. Najczęściej dywidenda jest przyznawana po zatwierdzeniu rocznego sprawozdania finansowego, ale w określonych sytuacjach dopuszczalne są także wypłaty zaliczkowe. Z punktu widzenia podatkowego sposób opodatkowania dywidendy zależy od tego, kto jest udziałowcem. W przypadku osób fizycznych stosuje się tzw. model akcjonariusza (aksjonærmodellen), który pozwala uwzględnić kwotę wolną (skjermingsfradrag), a następnie opodatkować pozostałą część według podwyższonej podstawy. W praktyce daje to efektywną stawkę na poziomie około 37–38%. Jeżeli udziałowcem jest spółka kapitałowa, zastosowanie ma mechanizm fritaksmetoden, dzięki któremu zdecydowana większość dywidendy (około 97%) pozostaje zwolniona z podatku. W przypadku nierezydentów należy liczyć się z podatkiem u źródła, który standardowo wynosi 25%, choć może być obniżony na podstawie odpowiednich umów międzynarodowych. Odrębną kwestią jest zbycie udziałów. Sprzedaż, przekazanie lub inna forma przeniesienia własności udziałów co do zasady nie podlega VAT. W praktyce jednak takie transakcje często są ograniczone zapisami w umowie spółki – mogą wymagać zgody spółki albo podlegać prawu pierwokupu ze strony pozostałych udziałowców. Dochód uzyskany ze sprzedaży udziałów również podlega opodatkowaniu, ale zasady różnią się w zależności od podmiotu. Osoby fizyczne rozliczają taki zysk jako dochód kapitałowy, przy czym mogą uwzględnić koszt nabycia udziałów oraz ewentualne odliczenia (w tym skjerming). Strata z takiej transakcji może zostać odliczona. W przypadku spółek ponownie zastosowanie znajduje fritaksmetoden, co w praktyce często oznacza brak opodatkowania zysków ze sprzedaży udziałów. Jeśli chodzi o obowiązki raportowe, system w Norwegii jest obecnie w dużym stopniu zautomatyzowany. To spółka przekazuje informacje o udziałowcach do rejestru (Aksjonærregisteroppgaven), natomiast sam udziałowiec powinien jedynie sprawdzić poprawność danych w swoim zeznaniu podatkowym (skattemelding). Podsumowując, zarówno wypłata dywidendy, jak i sprzedaż udziałów w spółce AS są ściśle regulowane – wymagają spełnienia określonych warunków prawnych i wiążą się z konsekwencjami podatkowymi, które zależą głównie od statusu udziałowca. W razie wątpliwości lub potrzeby wsparcia w zakresie księgowości i podatków w Norwegii, warto skorzystać z pomocy doświadczonego biura rachunkowego. Jako autoryzowane biuro księgowe, Topnor Regnskap AS specjalizuje się w obsłudze firm jednoosobowych (ENK) oraz spółek AS. Nasz zespół tworzą doświadczeni specjaliści, którzy doskonale znają norweski system podatkowy i prawny, dzięki czemu zapewniamy kompleksowe wsparcie na każdym etapie prowadzenia działalności – od zakładania firmy, przez bieżącą księgowość i rozliczenia, aż po doradztwo podatkowe i finansowe. Stawiamy na indywidualne podejście, sprawną komunikację oraz praktyczne rozwiązania dopasowane do potrzeb przedsiębiorców. Pomagamy nie tylko w realizacji obowiązków księgowych, ale również w bezpiecznym i świadomym rozwoju biznesu. Zapraszamy do kontaktu i współpracy. Topnor Regnskap AS – polskie autoryzowane biuro rachunkowe w Norwegii www.topnor.nopost@topnor.no+47 939 82 173
Aksjonærregisteroppgaven w Norwegii: zasady na 2025/2026 i planowane zmiany w raportowaniu
Aksjonærregisteroppgaven to roczny raport udziałowców, który każda norweska spółka akcyjna (AS i ASA) ma obowiązek złożyć do norweskiego Rejestru Akcjonariuszy prowadzonego przez Skatteetaten. Raport ten zawiera szczegółowe informacje o kapitale zakładowym, akcjach, akcjonariuszach oraz wszystkich zmianach, które miały miejsce w danym roku podatkowym, takich jak emisje udziałów, sprzedaż, nabycie, umorzenie akcji czy wypłata dywidendy. Celem Aksjonærregisteroppgaven jest umożliwienie Skatteetaten przygotowania tzw. Aksjeoppgaven, czyli zestawienia, które trafia do akcjonariuszy i stanowi podstawę do prawidłowego wypełnienia ich rocznego zeznania podatkowego (skattemelding). Jeśli raport nie zostanie złożony lub zawiera błędy, urząd nie przygotuje Aksjeoppgaven, a akcjonariusze muszą samodzielnie obliczać podatek od udziałów, co zwiększa ryzyko błędów i sankcji. Obowiązek złożenia Aksjonærregisteroppgaven dotyczy wszystkich spółek AS i ASA, niezależnie od tego, czy w danym roku nastąpiły jakiekolwiek zmiany w strukturze udziałów. Nawet jeśli w spółce nic się nie zmieniło, raport „zerowy” nadal musi zostać wysłany. Wyjątkiem są niektóre spółki notowane, których dane przekazywane są automatycznie przez Euronext VPS. Termin złożenia Aksjonærregisteroppgaven to 31 stycznia roku następującego po roku podatkowym. Formularz można składać wielokrotnie – liczy się ostatnia, poprawna wersja przesłana przed upływem terminu lub po nim (w przypadku korekty). W latach 2025 i 2026 Aksjonærregisteroppgaven nadal można i należy składać przez Altinn, w szczególności raport za rok 2025. Skatteetaten potwierdził, że Altinn pozostaje aktywnym kanałem raportowania dla tego obowiązku, mimo trwających zmian technologicznych związanych z przejściem na nowe rozwiązania systemowe. Jednocześnie Skatteetaten zapowiedział stopniowe odejście od ręcznego składania Aksjonærregisteroppgaven bezpośrednio w Altinn. W kolejnych latach raportowanie ma odbywać się głównie przez tzw. sluttbrukersystemer, czyli systemy końcowe, takie jak programy księgowe zintegrowane bezpośrednio z API Skatteetaten. Oznacza to, że raport za rok 2026 (składany do 31 stycznia 2027) może być już objęty nowym modelem raportowania, w którym Altinn nie będzie podstawowym narzędziem do ręcznego wypełniania formularza. Brak złożenia Aksjonærregisteroppgaven w terminie może skutkować nałożeniem przez Skatteetaten kary pieniężnej (tvangsmulkt), naliczanej do momentu dostarczenia poprawnego raportu. Dodatkowo konsekwencje odczuwają akcjonariusze, którzy bez Aksjeoppgaven nie mają automatycznie uzupełnionych danych w swoim zeznaniu podatkowym. Podsumowując, spółki AS i ASA mogą bezpiecznie korzystać z Altinn do składania Aksjonærregisteroppgaven, a jednocześnie warto przygotować się na nadchodzące zmiany i upewnić się, że wykorzystywany system księgowy umożliwia raportowanie udziałowców bezpośrednio do Skatteetaten, ponieważ w kolejnych latach może to stać się jedyną dostępną drogą. TOPNOR REGNSKAP AS Twoje polskie autoryzowane biuro rachunkowe w Norwegii post@topnor.no | +47 939 82 173 | www.topnor.no
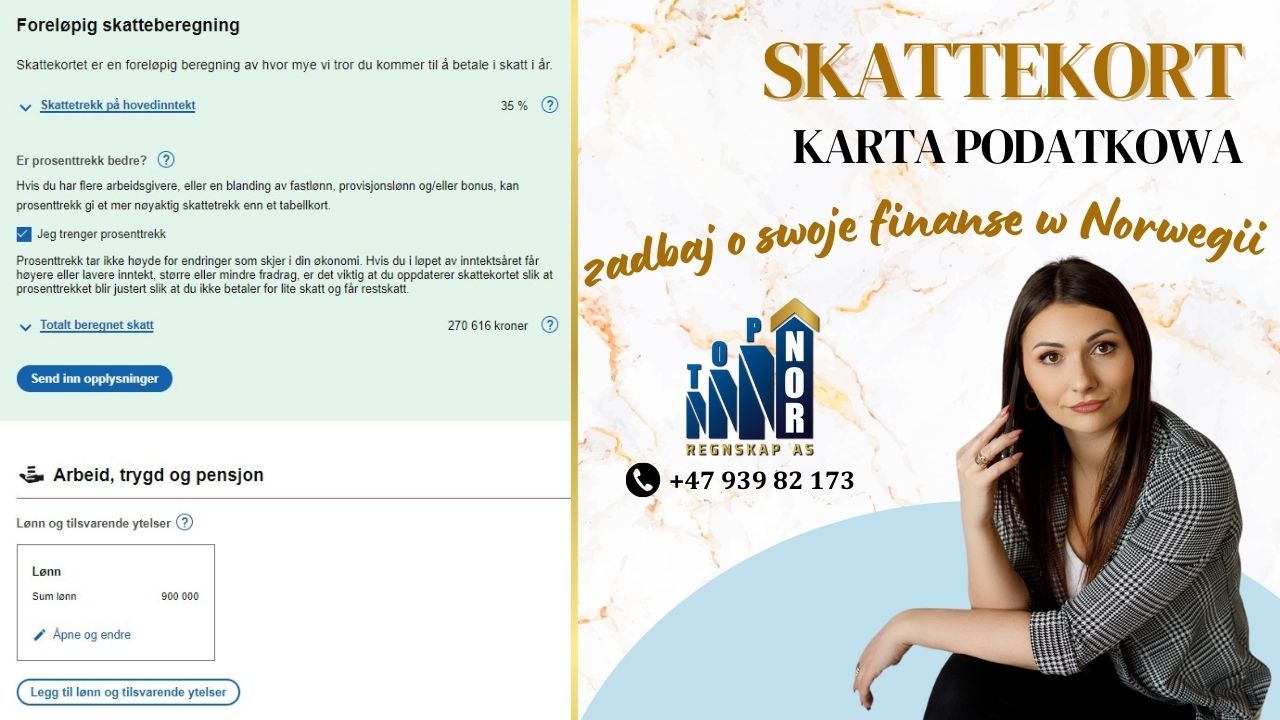
Skattekort (karta podatkowa) – zadbaj o swoje finanse w Norwegii
W połowie grudnia każdego roku w Norwegii otwierana jest możliwość zamówienia nowej karty podatkowej na kolejny rok oraz aktualizacji danych w już posiadanej karcie. W 2025 roku karta na 2026 rok będzie dostępna od 15 grudnia od godziny 08:00, zgodnie z oficjalną informacją Skatteetaten. To bardzo ważny moment, by sprawdzić, czy Twój Skattekort odzwierciedla przewidywane dochody, ulgi podatkowe, odsetki, kredyty i majątek — dzięki temu unikniesz nadmiernego potrącenia podatku lub dopłaty przy rozliczeniu rocznym. Skattekort to elektroniczny dokument wydawany przez Skatteetaten, który pokazuje, ile podatku Twój pracodawca powinien potrącać z pensji. Jeśli karta jest nieaktualna — możesz zapłacić za dużo albo za mało podatku, a w skrajnych przypadkach pracodawca może potrącić nawet 50% wynagrodzenia. Dlatego warto regularnie sprawdzać i aktualizować swoje dane, szczególnie przed rozpoczęciem nowego roku. W Norwegii funkcjonują cztery główne rodzaje Skattekort: Frikort, Kildeskatt, Tabellkort oraz Prosentkort. Frikort (karta 0%) jest przeznaczony dla osób, które przewidują roczne zarobki do około 100 000 NOK — podatek wynosi wtedy 0%, ale jeśli przekroczysz limit, musisz zamówić zwykły Skattekort, inaczej pracodawca może potrącić 50% podatku. Kildeskatt (z ryczałtowym podatkiem) to opcja dla osób nowych w Norwegii lub pracujących sezonowo — w tym wariancie podatek wynosi stałe 25% (lub 17,3% w przypadku zwolnienia ze składek społecznych), nie składasz rocznej deklaracji podatkowej i nie korzystasz z ulg ani zwrotów; z systemu Kildeskatt możesz zrezygnować nawet do 3 lat wstecz i odzyskać nadpłacony podatek. Standardowy Skattekort — Tabellkort — polecany jest osobom zatrudnionym u jednego pracodawcy z regularnymi dochodami; podatek naliczany jest zgodnie z tabelą Skatteetaten. Warto zwrócić uwagę, że od 2025 roku obowiązuje nowa numeracja tabel (kody od 8000 do 9400) — co może mieć znaczenie przy wyborze właściwej opcji. Alternatywą dla osób z nieregularnymi dochodami, kilkoma pracodawcami, premiami lub dodatkami jest Prosentkort — podatek naliczany jest jako stały procent dochodu, a jedna karta działa u wszystkich pracodawców. To rozwiązanie często najbezpieczniejsze przy zmiennej pracy. Aktualizacja Skattekort jest szczególnie ważna w sytuacji, gdy Twoja sytuacja finansowa zmienia się w trakcie roku — np. pojawiają się nowe źródła dochodu, premie, odsetki od kredytów czy zmienia się majątek. Dzięki temu unikniesz niespodzianek przy rozliczeniu rocznym i zapobiegniesz błędnemu potrąceniu podatku. Warto także pamiętać, że jeśli dopiero zaczynasz pracę w Norwegii lub zmieniasz pracodawcę — brak ważnego Skattekort albo nieaktualna karta może skutkować automatycznym potrąceniem 50% podatku z Twojej wypłaty. Dlatego jak najszybciej zamów Skattekort albo zweryfikuj, czy obecna karta odpowiada Twoim przewidywanym dochodom. Całą procedurę można przeprowadzić online — logując się na portal Skatteetaten — co sprawia, że zmiana jest łatwa i wygodna. Jeśli masz kilku pracodawców, każdemu przypisz odpowiednią formę: główny pracodawca może korzystać z Tabellkort lub Prosentkort, a dodatkowi pracodawcy zazwyczaj z Prosentkort. Jeśli dopiero planujesz pracę w Norwegii — warto zastanowić się, która opcja będzie dla Ciebie najbardziej korzystna: Frikort, Kildeskatt, Tabellkort czy Prosentkort. Regularne sprawdzanie i aktualizacja Skattekort to najlepszy sposób, by podatek był naliczany zgodnie z rzeczywistymi dochodami i by uniknąć dopłat lub nadpłat przy rozliczeniu rocznym. TOPNOR REGNSKAP AS – Twoje Polskie Autoryzowane Biuro Księgowe +47 939 82 173 post@topnor.no www.topnor.no
Ważna zmiana od 1 stycznia 2026 roku – płatność zaliczek podatkowych bezpośrednio do Skatteetaten. Szczegółowe informacje!
Ważna zmiana od 1 stycznia 2026 roku – płatność zaliczek podatkowych bezpośrednio do Skatteetaten Od 1 stycznia 2026 r. pracodawcy będą zobowiązani do przekazywania zaliczki na podatek (forskuddstrekk) bezpośrednio do Skatteetaten, w tym samym czasie, gdy wypłacają wynagrodzenie. Oznacza to, że nie będzie już używane osobne konto bankowe zabezpieczające te środki czyli „skattetrekkskonto”. Ważne: · 6. termin 2025 należy opłacić jak dotychczas – ze skattetrekkskonto, najpóźniej do 15 stycznia 2026 r. · Po tej płatności należy zaprzestać przelewów na konto skattetrekk · Od 1 stycznia 2026 r. zaliczka podatkowa powinna być przekazywana bezpośrednio do Skatteetaten, najpóźniej w pierwszy dzień roboczy po wypłacie wynagrodzenia Zapamiętaj: – Nie wolno odkładać przelewu zaliczki na podatek ! – Musi on być wykonany najpóźniej następnego dnia roboczego po wypłacie wynagrodzenia. – Zalecamy, aby przelew do Skatteetaten wykonywać razem z przelewami dla pracowników. Numer konta Skatteetaten: 7694 05 24802 Składka pracodawcy (arbeidsgiveravgift) – Termin płatności arbeidsgiveravgift nie ulega zmianie. – Składkę należy nadal opłacać co dwa miesiące, do 15. dnia miesiąca następującego po zakończeniu okresu rozliczeniowego, tak jak dotychczas: 15 MARZEC (za styczeń, luty), 15 MAJ (za marzec, kwiecień), 15 LIPIEC (za maj, czerwiec), 15 WRZESIEŃ (za lipiec, sierpień), 15 LISTOPAD (za wrzesień, październik), 15 STYCZEŃ (za listopad, grudzień). Każde biuro księgowe działa według własnych wewnętrznych procedur, dlatego ważne jest, aby się do nich stosować, by proces naliczania pensji przebiegał sprawnie i terminowo. Konto skattetrekk Banki mogą mieć różne rozwiązania – część przekształci konto w zwykłe, inne je zamkną. Warto śledzić komunikaty swojego banku. Środki pozostające na koncie: Kwoty poniżej 12 000 NOK zostaną automatycznie odblokowane po 10 kwietnia 2026 r. Kwoty powyżej 12 000 NOK trzeba będzie odzyskać poprzez wniosek do Skatteetaten (od 16 stycznia 2026 r.) Raportowanie A-melding Termin składania A-meldingu pozostaje bez zmian – do 5. dnia następnego miesiąca. W A-meldingu wskazana będzie dokładna data wypłaty wynagrodzenia, od tej daty urząd będzie wymagał zapłaty podatku. Zalecamy regularnie weryfikować daty wypłat wynagrodzeń oraz upewnić się, że są one prawidłowo wpisane w umowach pracowników, aby uniknąć nieporozumień i zapewnić terminowe wypłaty. TOPNOR REGNSKAP AS Twoje Polskie Autoryzowane Biuro Księgowe +47 939 82 173 post@topnor.no www.topnor.no
Brak BankID po wyprowadzce z Norwegii? Jak nadal załatwiać sprawy urzędowe?
Wyprowadzka z Norwegii to często spory krok w życiu – zmiana kraju, nowy adres, zamknięcie konta bankowego… i co z dostępem do norweskich urzędów online, gdy tracisz BankID? To ważne pytanie, bo BankID to podstawowy sposób logowania się do większości norweskich usług publicznych. Na szczęście, nawet bez BankID można nadal zarządzać swoimi sprawami urzędowymi, jeśli tylko dobrze się przygotujesz. BankID – dlaczego jest tak ważne? BankID to elektroniczny dowód tożsamości, który umożliwia bezpieczne logowanie się do systemów takich jak Skatteetaten, NAV, czy Altinn. Po zamknięciu konta bankowego i utracie BankID może się wydawać, że dostęp do tych serwisów stanie się niemożliwy. Jednak istnieją alternatywne metody, które pozwalają na dalszą obsługę spraw urzędowych. Alternatywne metody logowania – MinID i inne Jeśli przed wyprowadzką zgłosiłeś w norweskim rejestrze ludności (Folkeregisteret) swój nowy, polski adres korespondencyjny, możesz zamówić alternatywne kody dostępu, np. MinID. Kody te są wysyłane tradycyjną pocztą na adres zarejestrowany w systemie. To oznacza, że jeśli Twoje dane kontaktowe są aktualne, bez problemu otrzymasz potrzebne informacje i będziesz mógł korzystać z usług online. W przypadku potrzeby pomocy przy zamówieniu takich kodów, warto zwrócić się do specjalistów, którzy pomogą krok po kroku przejść przez cały proces. Co zrobić, jeśli nie zmieniłeś adresu w Folkeregisteret? Brak aktualizacji adresu to największy problem – wówczas urzędy nie mają jak się z Tobą skontaktować, a dostęp do usług online może zostać utrudniony lub całkowicie zablokowany. W takim przypadku jedyną opcją jest często kontakt osobisty z urzędem lub skorzystanie z pełnomocnika, który ma upoważnienie do działania w Twoim imieniu. Podsumowanie i ważna rada Przed wyjazdem z Norwegii na stałe zawsze warto zgłosić zmianę adresu do korespondencji w Folkeregisteret. To najprostszy sposób, by nie stracić kontaktu z urzędami, takimi jak NAV czy Skatteetaten. Nawet jeśli utracisz BankID, dzięki temu będziesz mógł korzystać z innych form dostępu do swoich spraw. TOPNOR REGNSKAP AS Twoje Polskie Autoryzowane Biuro Księgowe +47 939 82 173 post@topnor.no www.topnor.no